



Lire les dépenses, les résultats et le coût par résultat dans un rapport adapté.
Durée indicative : 9 minutes.
1. Ouvrir le bon rapport
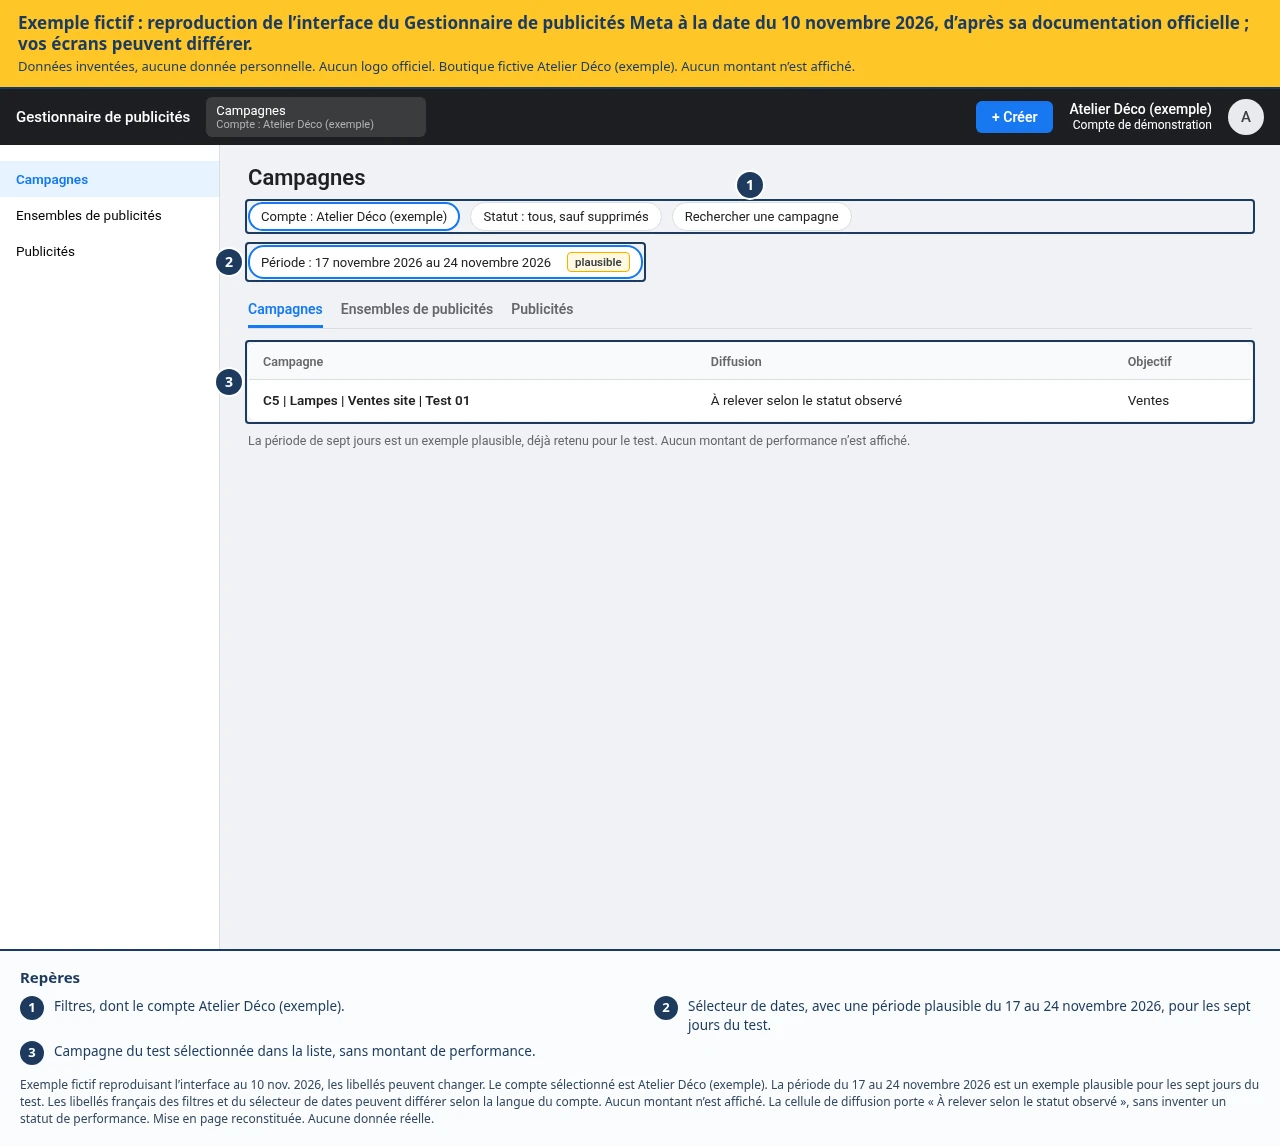
Dans le Gestionnaire de publicités :
- Vérifiez le compte sélectionné.
- Sélectionnez la période du test.
- Retirez les filtres qui pourraient masquer des éléments.
- Affichez votre campagne.
- Descendez ensuite au niveau des ensembles de publicités, puis des annonces.
Commencez par la vue d’ensemble avant de chercher quelle annonce semble meilleure.
2. Préparer vos colonnes
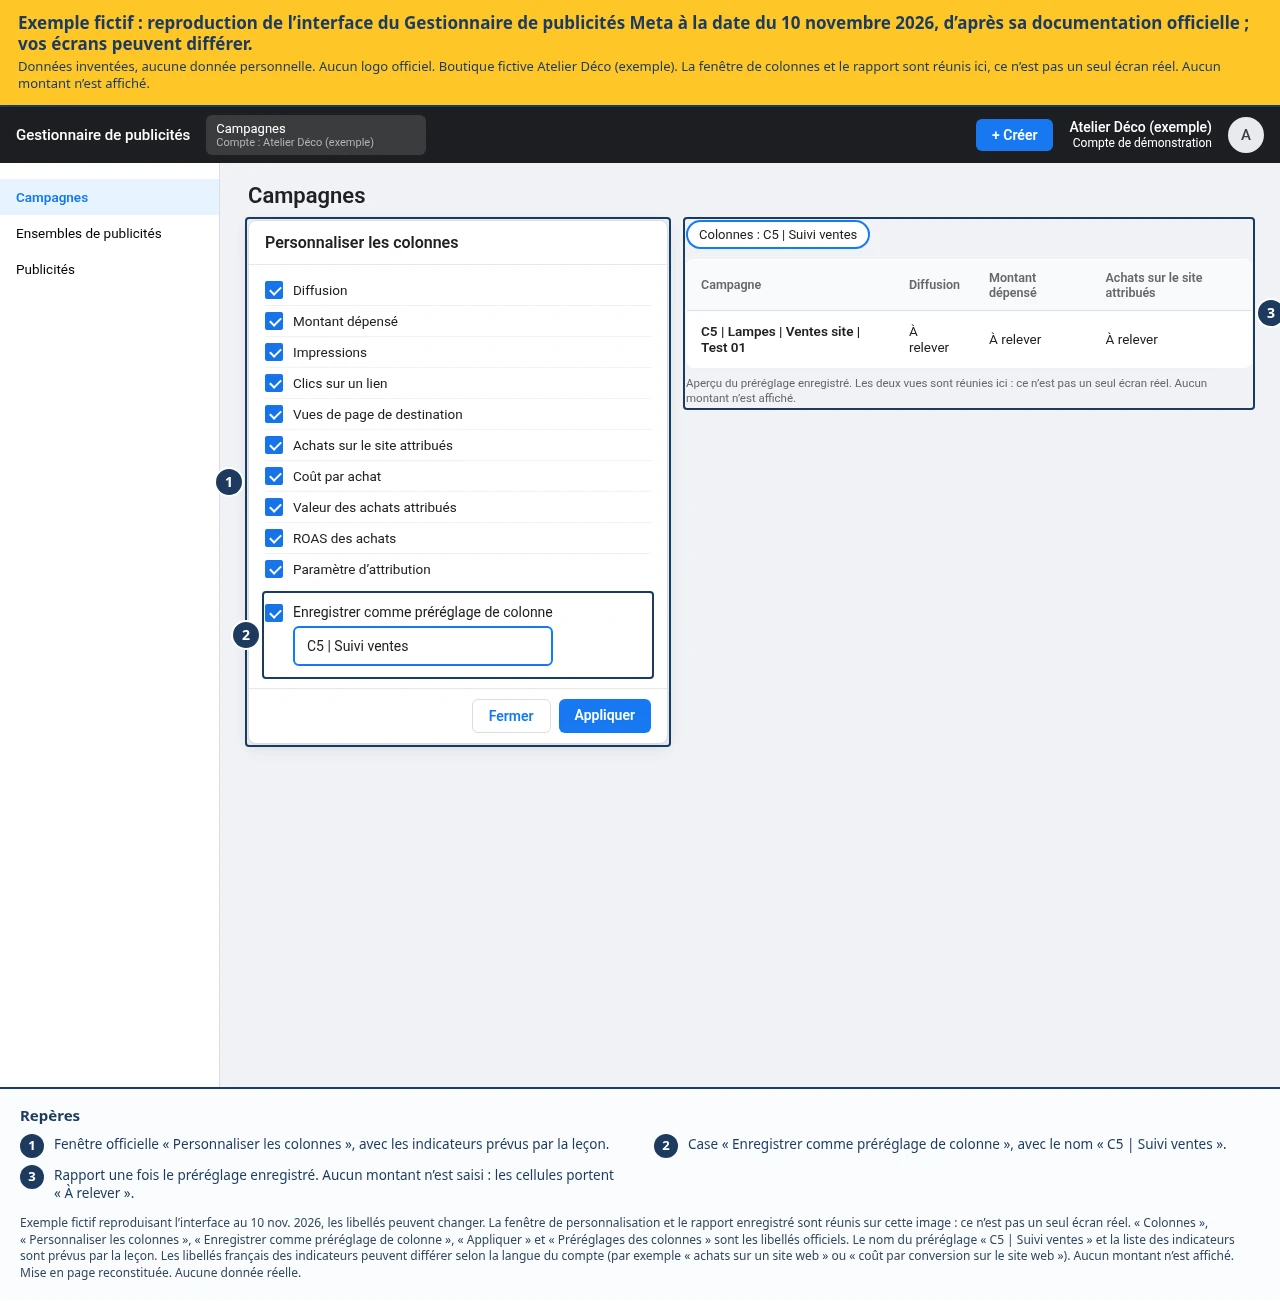
Ouvrez « Colonnes », puis « Personnaliser les colonnes ». Sélectionnez les indicateurs utiles et enregistrez votre sélection comme préréglage, par exemple « C5 | Suivi ventes ». Meta prévoit cette personnalisation et son enregistrement.
Pour notre campagne de ventes, préparez :
| Indicateur | À quoi il sert |
|---|---|
| Diffusion | Repérer un statut ou un problème à examiner. |
| Montant dépensé | Contrôler l’argent engagé. |
| Impressions | Connaître le nombre d’affichages. |
| Clics sur un lien | Observer les clics vers la destination. |
| Vues de page de destination, si disponibles | Observer les chargements de destination mesurés. |
| Achats sur le site attribués | Lire le résultat principal de notre campagne. |
| Coût par achat | Relier les achats attribués à la dépense. |
| Valeur des achats attribués | Lire le montant associé aux achats mesurés. |
| ROAS des achats, si disponible | Comparer la valeur attribuée à la dépense publicitaire. |
| Paramètre d’attribution | Comprendre le cadre de comptabilisation des conversions. |
Les colonnes de conversions peuvent être personnalisées pour afficher notamment les achats sur le site et leur coût. Le paramètre d’attribution peut également être ajouté aux colonnes.
3. Comprendre ce que signifie « attribué »
Un achat attribué par Meta est un achat rattaché à une exposition ou à un clic selon une fenêtre d’attribution.
Ce n’est pas nécessairement un achat réalisé immédiatement après le clic. Meta peut comptabiliser une action survenue dans le délai prévu après une vue ou un clic, selon la configuration.
Avant toute comparaison :
- Vérifiez la même période.
- Vérifiez les paramètres d’attribution.
- Ne comparez pas des achats à des visites ou à des interactions.
- Ne présentez pas un achat attribué comme une preuve que la publicité a, à elle seule, provoqué cet achat.
L’attribution rattache une action à la publicité selon des règles ; elle ne constitue pas, à elle seule, une mesure de l’effet causal supplémentaire de la campagne.
4. Lire un rapport d’exemple
Voici le rapport fictif d’Atelier Déco à la fin de son premier test :
| Annonce | Dépense | Impressions | Clics sur le lien | Vues de destination | Achats attribués | Valeur attribuée |
|---|---|---|---|---|---|---|
| A. Situation | 50 € | 5 000 | 100 | 80 | 2 | 160 € |
| B. Détail | 30 € | 3 000 | 90 | 72 | 1 | 80 € |
| C. Vidéo | 20 € | 4 000 | 80 | 60 | 0 | 0 € |
| Total | 100 € | 12 000 | 270 | 212 | 3 | 240 € |
Exemple fictif · Données fictives, pas un export Meta
| Annonce | A. Situation |
|---|---|
| Dépense | 50 € |
| Impressions | 5 000 |
| Clics sur le lien | 100 |
| Vues de destination | 80 |
| Achats attribués | 2 |
| Valeur attribuée | 160 € |
| Annonce | B. Détail |
|---|---|
| Dépense | 30 € |
| Impressions | 3 000 |
| Clics sur le lien | 90 |
| Vues de destination | 72 |
| Achats attribués | 1 |
| Valeur attribuée | 80 € |
| Annonce | C. Vidéo |
|---|---|
| Dépense | 20 € |
| Impressions | 4 000 |
| Clics sur le lien | 80 |
| Vues de destination | 60 |
| Achats attribués | 0 |
| Valeur attribuée | 0 € |
| Annonce | Total |
|---|---|
| Dépense | 100 € |
| Impressions | 12 000 |
| Clics sur le lien | 270 |
| Vues de destination | 212 |
| Achats attribués | 3 |
| Valeur attribuée | 240 € |
Calculons quelques indicateurs :
| Annonce | Coût par clic sur le lien | Coût par achat attribué | ROAS attribué |
|---|---|---|---|
| A. Situation | 0,50 € | 25 € | 3,2 |
| B. Détail | Environ 0,33 € | 30 € | Environ 2,67 |
| C. Vidéo | 0,25 € | Non calculable : aucun achat | 0 |
| Total | Environ 0,37 € | Environ 33,33 € | 2,4 |
Formules :
Coût par achat = (Dépense publicitaire) ÷ (Achats attribués)
ROAS = (Valeur des achats attribués) ÷ (Dépense publicitaire)
5. Dire ce que le rapport montre, sans aller plus loin
Nous pouvons dire :
- L’enveloppe de 100 € a été consommée.
- Trois achats ont été attribués à la campagne.
- Le coût moyen par achat attribué est d’environ 33,33 €.
- L’annonce C a le clic le moins cher, mais aucun achat attribué.
- L’annonce A présente le coût par achat le plus faible parmi les annonces ayant obtenu un achat.
Nous ne pouvons pas affirmer :
- Que A sera toujours meilleure.
- Que C ne pourra jamais vendre.
- Que les trois achats n’auraient pas eu lieu sans publicité.
- Que le ROAS de 2,4 signifie que la campagne est rentable.
Le ROAS compare ici une valeur de ventes à une dépense publicitaire. Il ne déduit pas le coût des produits, la livraison, les frais de paiement, les retours ou les autres charges.
Votre point de contrôle
Complétez :
J’ai dépensé … pour … résultats attribués. Mon coût par résultat est …. Les limites de cette lecture sont ….
…
À retenir
Le coût par résultat se lit avec la période, la dépense et les résultats attribués. Sans résultat, il est non calculable, pas nul.


