



Après cette leçon, vous saurez suivre trois calendriers distincts : cotisations, impôt sur le revenu et CFE, plus la surveillance de la TVA.
| Suivi | Question utile |
|---|---|
| Cotisations sociales | Quelles recettes déclarer à l’Urssaf et quels prélèvements payer ? |
| Impôt sur le revenu | Quels revenus professionnels déclarer avec ceux de mon foyer ? |
| CFE | Suis-je concerné, dois-je déposer une déclaration initiale, et quand payer ? |
| TVA | Suis-je encore en franchise, proche d’un seuil, ou déjà redevable ? |
La déclaration annuelle de revenus reste due : le régime micro simplifie le calcul, il ne supprime pas la déclaration. Surveillez la TVA avant le dépassement, en distinguant le seuil de référence et le seuil majoré qui vous concernent. La perte de franchise peut intervenir sans sortie du régime micro.
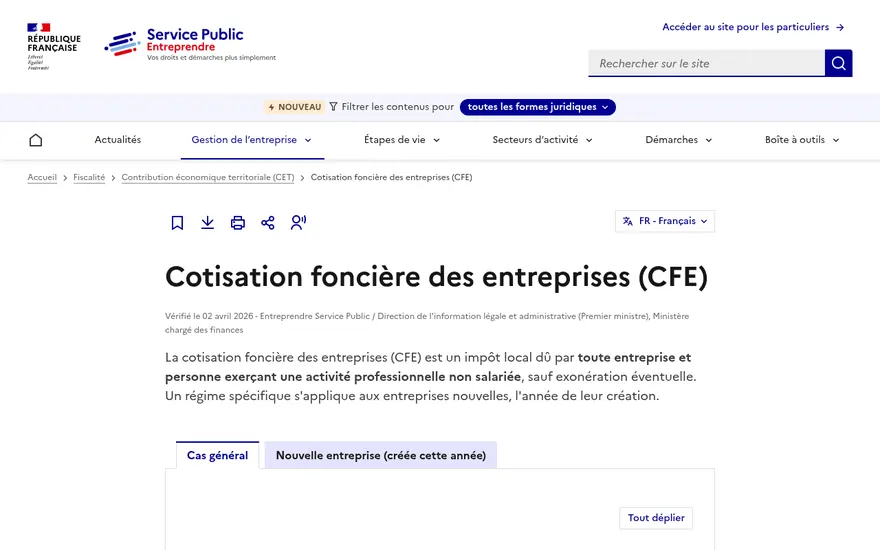
La cotisation foncière des entreprises (CFE) peut être due même si vous travaillez depuis votre domicile ou chez vos clients. Vous êtes exonéré de CFE pendant l’année de création, mais une déclaration initiale (imprimé 1447-C-SD) doit être transmise au service des impôts des entreprises au plus tard le 31 décembre de cette année. L’avis est dématérialisé : consultez votre espace fiscal professionnel, il n’est pas envoyé systématiquement par courrier. Des exonérations existent, notamment selon le chiffre d’affaires : vérifiez votre cas sur la fiche officielle plutôt que de considérer la CFE comme automatique ou inexistante. Cotisation CFE
Calendrier annuel (création en cours d’année · Camille 2026)
| Moment | Action |
|---|---|
| Avant les premières ventes | Facture, conditions, assurances |
| Dès le lancement | Registres, banque, capacité factures électroniques |
| Chaque mois / trimestre | Déclaration Urssaf et réserve |
| Printemps | Déclaration de revenus |
| Novembre | Avis de CFE si concerné |
| Vers le 15 décembre | Paiement CFE si due |
| 31 décembre (année de création) | Déclaration initiale de CFE |
| Avant le 1er septembre 2027 | Préparer l’émission électronique |
À retenir
Cotisations, impôt sur le revenu, CFE et TVA obéissent à des règles différentes. L’année de création exonère de CFE, mais pas de la déclaration initiale.


