Une facture incomplète peut vous valoir un rappel à l’ordre, retarder un paiement ou gêner votre client professionnel. Et depuis le 1er septembre 2026, la facturation électronique change la donne : toutes les entreprises doivent pouvoir recevoir des factures électroniques, et les PME et micro-entreprises devront les émettre à partir du 1er septembre 2027. Voici les mentions à faire figurer, les cas particuliers et le calendrier de la réforme, d’après Service-Public et le ministère de l’Économie.
Les mentions obligatoires d’une facture
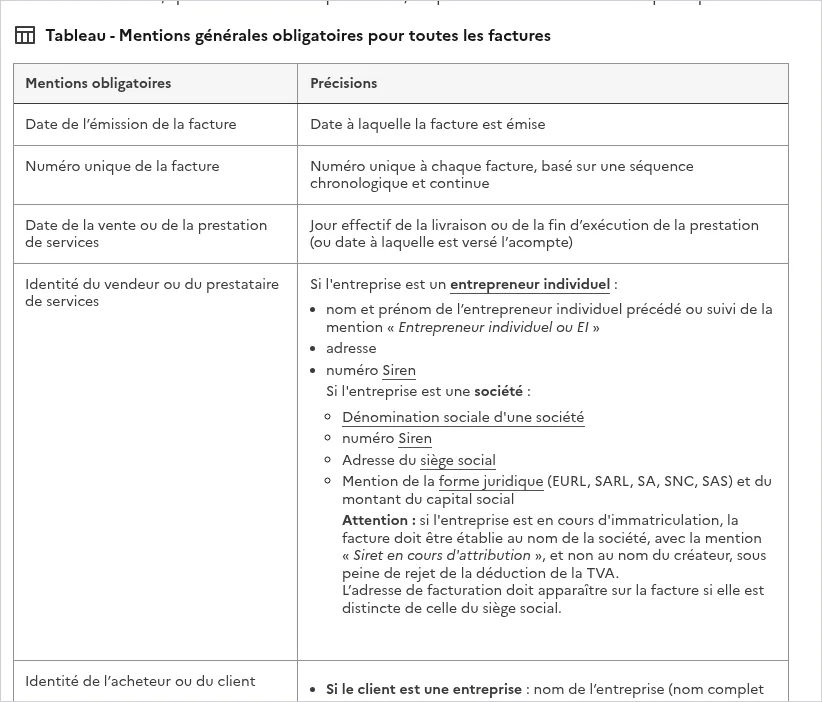
La fiche Service-Public « Mentions obligatoires sur une facture » liste ce que toute facture doit comporter :
| Mention | Précision |
|---|---|
| Date d’émission | Date à laquelle la facture est émise |
| Numéro unique | Basé sur une séquence chronologique et continue |
| Date de la vente ou de la prestation | Jour de la livraison ou de la fin de la prestation (ou date à laquelle est versé l’acompte) |
| Identité du vendeur | Pour un entrepreneur individuel : nom, prénom, mention « Entrepreneur individuel » ou « EI », adresse, numéro Siren |
| Identité du client | Nom ou dénomination ; pour un particulier, nom complet et adresse (sauf opposition) |
| Numéro du bon de commande | Lorsqu’il a été établi au préalable par l’acheteur |
| Numéro de TVA intracommunautaire | Sauf pour les factures d’un montant total HT inférieur ou égal à 150 € |
| Désignation et décompte détaillé | Quantité, dénomination précise, prix unitaire HT, taux de TVA |
| Réduction de prix | Rabais, ristourne ou remise acquis à la date de la vente ou de la prestation et directement liés à l’opération |
| Somme totale HT et TTC | Avec les majorations éventuelles |
| Date de règlement | Avec les conditions d’escompte ou « Escompte pour paiement anticipé : néant » |
| Pénalités de retard | Taux applicable en cas de non-paiement à la date prévue |
| Indemnité forfaitaire de 40 € | Pour frais de recouvrement, réclamable seulement à un client professionnel |
Lorsque la facture est adressée à un particulier, elle doit aussi mentionner l’existence et la durée de la garantie légale de conformité d’au moins 2 ans, pour certaines catégories de biens (électroménager, informatique, téléphonie, ameublement, notamment).
Les mentions particulières selon votre situation
Certaines mentions s’ajoutent selon les cas. Les plus fréquentes chez les indépendants, selon Service-Public :
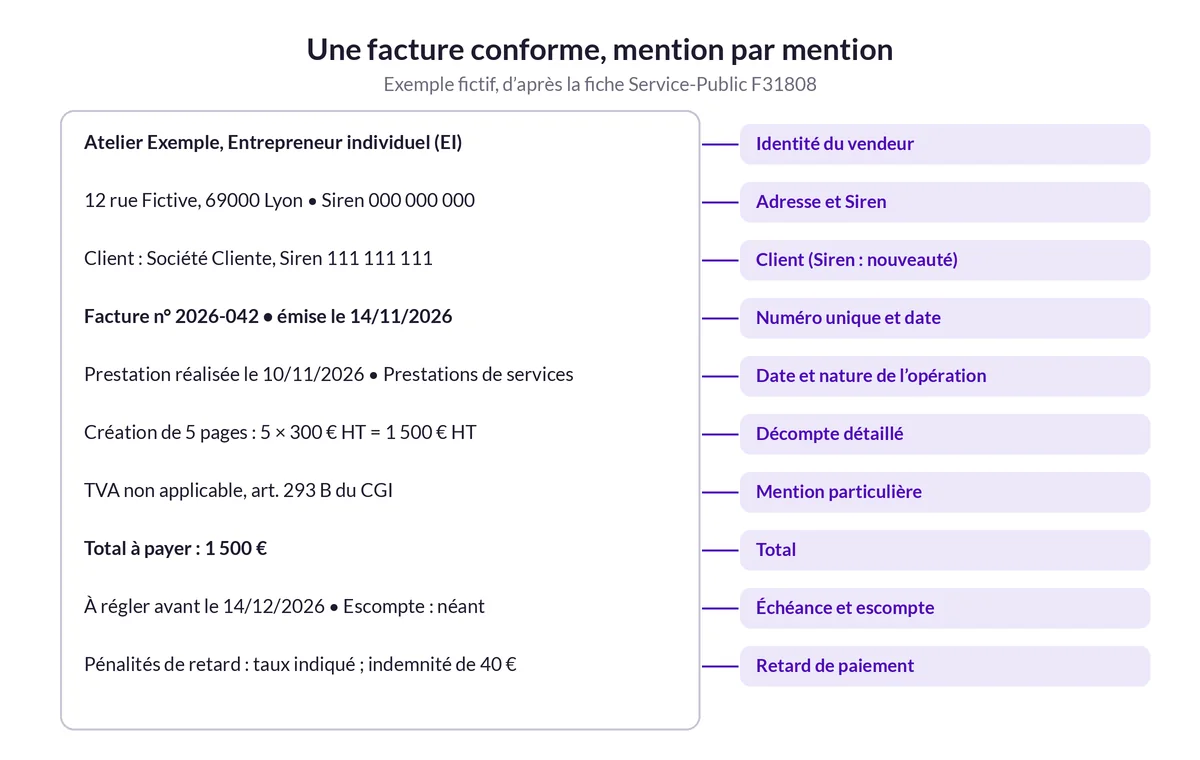
- franchise en base de TVA : « TVA non applicable, art. 293 B du code général des impôts » ;
- client redevable de la TVA à votre place : « Auto-liquidation » ;
- activité artisanale : références du contrat d’assurance professionnelle, coordonnées de l’assureur ou du garant, couverture géographique du contrat ;
- membre d’un centre de gestion ou d’une association agréée : mention prévue à cet effet.
Si vous hésitez entre micro-entreprise et société, sachez que le statut change les mentions d’identité et souvent la TVA : notre article micro-entreprise ou société détaille les différences. Et si vous avez reçu un premier versement avant la prestation, notre article acompte ou arrhes explique comment le traiter.
La facturation électronique : qui, quand, comment
Le ministère de l’Économie le résume sur sa page « Tout savoir sur la facturation électronique pour les entreprises » : toutes les entreprises sont concernées, quelle que soit leur taille. Cela comprend les indépendants, les professions libérales et les micro-entrepreneurs, « qu’ils facturent ou non la TVA ».
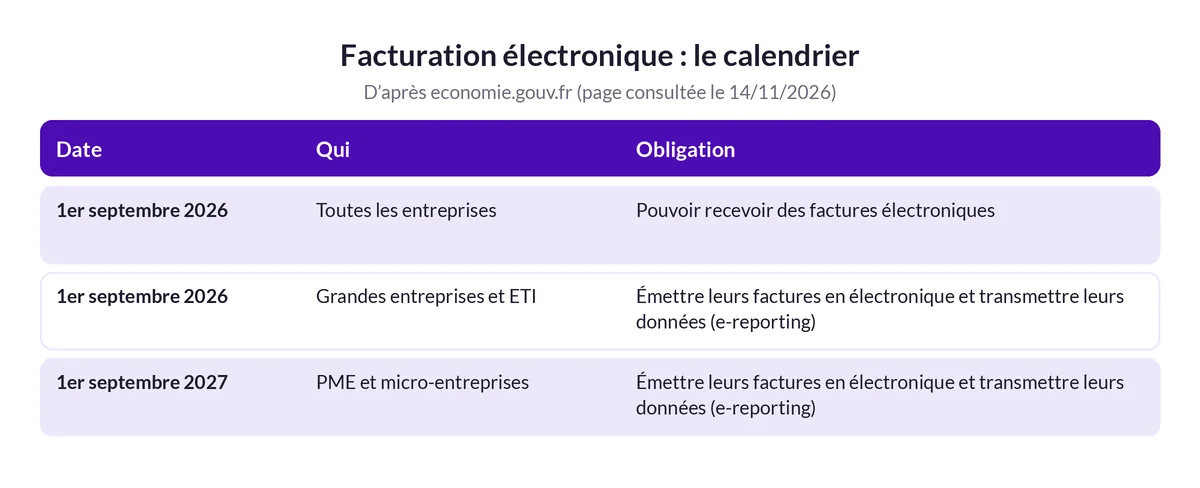
- 1er septembre 2026 : toutes les entreprises doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire émettent leurs factures sous forme électronique et transmettent leurs données (e-reporting).
- 1er septembre 2027 : les PME et micro-entreprises doivent à leur tour émettre leurs factures électroniquement et transmettre leurs données de e-reporting.
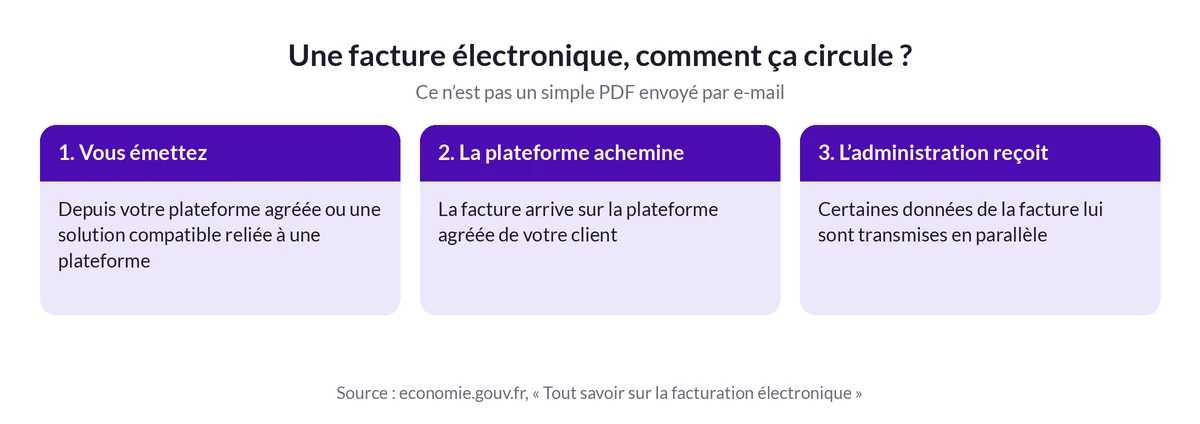
Une facture électronique n’est pas un PDF. La page le dit clairement : « Ce n’est pas un simple PDF envoyé par e-mail. » C’est un document dématérialisé et standardisé, conforme à des normes européennes. Il transite par une plateforme agréée : vous émettez votre facture via la plateforme que vous avez choisie, ou au travers d’une solution compatible, et elle est acheminée vers la plateforme agréée de votre client. Si votre client est un particulier, vous lui envoyez la facture par le canal habituel.
Les nouvelles mentions. Quatre mentions s’ajoutent avec la réforme : le numéro Siren du client entreprise, l’adresse de livraison des biens si elle diffère de celle du client, la nature des opérations (livraisons de biens, prestations de services ou les deux) et, le cas échéant, la mention « Option pour le paiement de la taxe d’après les débits ». Service-Public précise que cette obligation concerne d’abord les grandes entreprises et les ETI, puis les PME et micro-entreprises à partir du 1er septembre 2027. Rien ne vous empêche de les ajouter dès maintenant à votre modèle.
Se préparer dès maintenant
Le ministère conseille de choisir sa plateforme agréée sans attendre : il en existe déjà une centaine, et la liste des plateformes agréées est publiée et régulièrement mise à jour sur impots.gouv.fr. Si vous utilisez déjà un logiciel de facturation, vérifiez qu’il est compatible avec ces plateformes. Notre comparatif des logiciels de facturation pour micro-entrepreneur vous aide à choisir. Pour toute question sur la réforme, un numéro national d’assistance est ouvert : 0 806 807 807.
Vérifiez enfin que vos conditions de paiement figurent aussi dans vos conditions générales de vente : notre liste des mentions légales et CGV obligatoires vous servira de repère. Pour poser des bases solides dès la création, la formation Lancer son activité aborde l’organisation administrative au quotidien.
Questions fréquentes
Quelles sont les mentions obligatoires sur une facture ?
Notamment la date d’émission, un numéro unique, la date de la prestation, l’identité du vendeur et du client, le décompte détaillé, le total HT et TTC, la date de règlement, les pénalités de retard et, pour un client professionnel, l’indemnité forfaitaire de 40 €.
Que doit écrire un micro-entrepreneur qui ne facture pas la TVA ?
La mention « TVA non applicable, art. 293 B du code général des impôts », en plus des mentions obligatoires.
Un micro-entrepreneur est-il concerné par la facturation électronique ?
Oui. Selon economie.gouv.fr, les micro-entrepreneurs sont concernés, qu’ils facturent ou non la TVA. Ils doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et les émettre à partir du 1er septembre 2027.
Une facture en PDF envoyée par e-mail est-elle une facture électronique ?
Non. Le ministère précise qu’une facture électronique n’est pas un simple PDF : c’est un document standardisé qui transite par une plateforme agréée.
Quelles sont les nouvelles mentions obligatoires sur les factures ?
Le Siren du client, l’adresse de livraison si elle est différente, la nature des opérations et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Pour les PME et micro-entreprises, Service-Public les rend obligatoires à partir du 1er septembre 2027.