Vous avez une idée, quelques premiers clients en vue, et une question qui bloque tout : sous quel statut vous lancer ? Micro-entreprise, entreprise individuelle classique, EURL, SASU… Les sigles se ressemblent, mais pas ce qu’ils changent pour vous : ce que vous payez chaque mois, votre protection sociale, la TVA et ce que vous risquez si l’activité tourne mal. Voici de quoi y voir clair, chiffres officiels de 2026 à l’appui.
La réponse courte : pour tester une activité de services ou de vente avec peu de frais, la micro-entreprise est le point de départ le plus simple, et sa création en ligne est gratuite. Une société (EURL ou SASU) devient intéressante quand vos frais sont élevés, quand votre chiffre d’affaires approche des plafonds, ou quand vous voulez vous associer ou accueillir des investisseurs. Le bon choix dépend moins de la « mode » que de quatre questions, que vous trouverez plus bas.
Les trois options quand on démarre seul
Quand on entreprend sans associé, le choix se résume à trois familles, que Bpifrance Création compare dans un tableau détaillé :
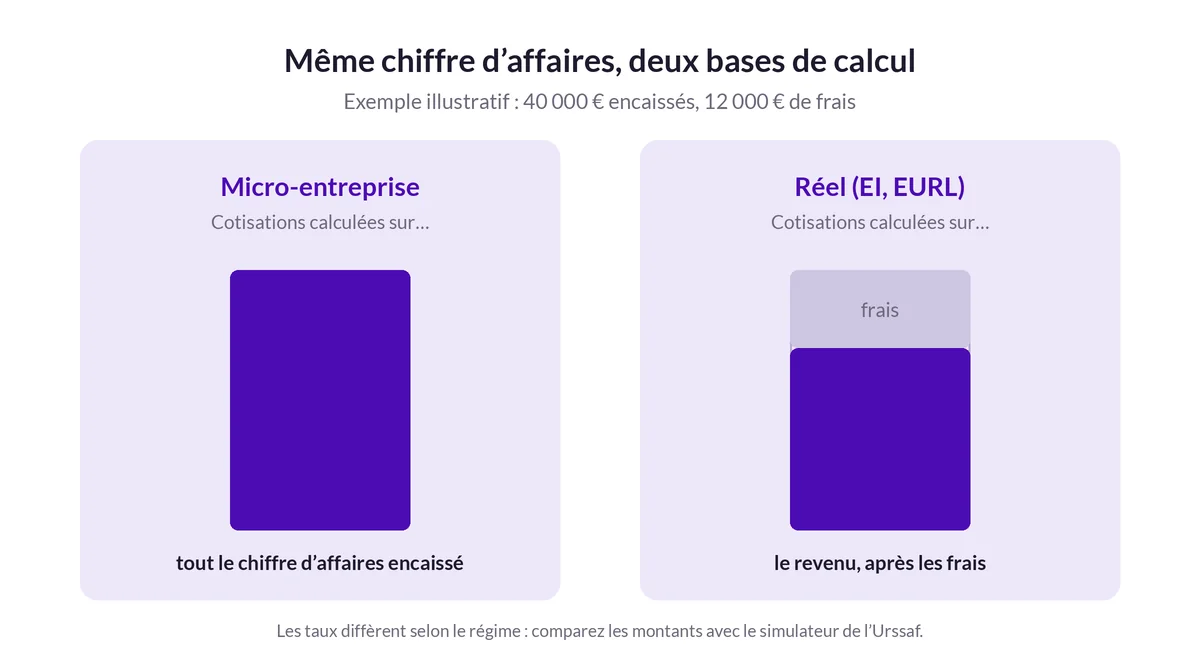
- La micro-entreprise (ou auto-entreprise, les deux mots ont le même sens). Ce n’est pas une forme juridique à part : c’est une entreprise individuelle qui relève du régime fiscal de la micro-entreprise et du régime micro-social. Vous cotisez sur le chiffre d’affaires encaissé, avec une comptabilité réduite à un registre des recettes et des achats.
- L’entreprise individuelle « classique », au régime réel. Même forme juridique, mais vos cotisations et votre impôt sont calculés sur le bénéfice, après déduction de vos frais réels. La comptabilité est plus lourde.
- La société unipersonnelle : l’EURL (version à un associé de la SARL) ou la SASU (version à un associé de la SAS). Il faut rédiger des statuts, déposer des comptes annuels, mais la structure est plus évolutive.
Bonne nouvelle pour les trois : depuis le 15 mai 2022, le patrimoine personnel de l’entrepreneur individuel est séparé de plein droit de son patrimoine professionnel. On y revient plus bas, car il y a des exceptions.
Ce que vous payez : sur le chiffre d’affaires ou sur le bénéfice
C’est la différence qui pèse le plus sur votre quotidien. En micro-entreprise, vous appliquez un taux fixe à ce que vous encaissez. Les taux en vigueur depuis le 1er janvier 2026 pour les activités les plus courantes, publiés par l’Urssaf sur son site dédié aux auto-entrepreneurs, sont les suivants :
| Activité | Cotisations sociales | Versement libératoire de l’impôt (option) | Abattement si vous ne prenez pas l’option |
|---|---|---|---|
| Achat-revente de marchandises (BIC) | 12,3 % | 1 % | 71 % |
| Prestations de services commerciales et artisanales (BIC) | 21,2 % | 1,7 % | 50 % |
| Autres prestations de services (BNC), par exemple graphiste, consultant | 25,6 % | 2,2 % | 34 % |
Prenons un exemple concret. Vous êtes graphiste indépendante et vous encaissez 3 000 € sur un mois. Vos cotisations sociales s’élèvent à 25,6 % de ce montant, soit 768 €, auxquels s’ajoute la contribution à la formation professionnelle de 0,2 % pour une profession libérale, soit 6 €. Si vous n’encaissez rien, vous ne payez rien : « 0 € encaissé = 0 € à payer », rappelle l’Urssaf. Pour transformer ces taux en tarif, voyez comment fixer ses prix quand on se lance.
Le revers de cette simplicité : vous ne déduisez aucune charge. Si votre activité vous coûte cher (matériel, sous-traitance, stock, déplacements), vous cotisez quand même sur la totalité du chiffre d’affaires. L’abattement forfaitaire (71 %, 50 % ou 34 %) sert au calcul de l’impôt sur le revenu si vous ne prenez pas le versement libératoire, mais il ne tient pas compte de vos frais réels.
En entreprise individuelle au réel ou en EURL, les cotisations sont calculées sur le revenu professionnel, c’est-à-dire après déduction des charges. En SASU, elles sont calculées sur la rémunération que vous vous versez. Bpifrance Création résume l’écart : le président de SASU, assimilé salarié, « bénéficie d’une protection sociale plus complète, mais les cotisations sont plus élevées ».
Les plafonds de la micro-entreprise en 2026
La micro-entreprise n’est pas faite pour grossir indéfiniment. D’après la fiche de Service Public Entreprendre sur les seuils de chiffre d’affaires, vérifiée le 21 février 2026, les plafonds sont de :
- 203 100 € de chiffre d’affaires hors taxes pour la vente de marchandises, d’objets, de fournitures, de denrées à emporter ou à consommer sur place ;
- 83 600 € pour les prestations de services et les activités libérales.
Deux détails changent tout. D’abord, l’année de création, le plafond est réduit au prorata des jours d’activité. L’Urssaf donne l’exemple d’une activité de services démarrée le 1er mars 2026 : 306 jours d’activité cette année-là, donc un plafond de 83 600 € × 306 / 365, soit 70 087 €. Ensuite, un dépassement ponctuel ne vous fait pas sortir du régime : il faut dépasser le seuil deux années civiles consécutives pour basculer au régime réel, le 1er janvier suivant.
En cas d’activité mixte (par exemple un coiffeur qui vend aussi des produits de soin), deux seuils s’appliquent en même temps : 203 100 € pour le total, dont 83 600 € au maximum pour la partie services.
La TVA : un autre seuil, souvent confondu
Beaucoup de créateurs pensent qu’être micro-entrepreneur dispense de TVA. C’est faux : la dispense vient de la franchise en base de TVA, qui a ses propres seuils, plus bas que ceux de la micro-entreprise. Selon la fiche Service Public sur la franchise en base de TVA, vérifiée le 1er janvier 2026, les seuils restent inchangés en 2026 :
- 85 000 € pour la vente de marchandises, avec un seuil de tolérance de 93 500 € ;
- 37 500 € pour les prestations de services, avec un seuil de tolérance de 41 250 €.
Le projet de seuil unique à 25 000 € issu de la loi de finances pour 2025 a été abandonné. Concrètement, une consultante qui facture 38 500 € en 2026 dépasse le seuil de base de 37 500 € mais reste sous la tolérance de 41 250 € : elle garde la franchise jusqu’au 31 décembre 2026. Au-delà de la tolérance, la TVA est due dès le dépassement.
Tant que vous êtes en franchise, vos factures doivent porter la mention « TVA non applicable, article 293 B du CGI ». Pour choisir un outil qui gère ces mentions à votre place, notre comparatif des logiciels de facturation pour micro-entrepreneur vous aidera, et notre guide des mentions obligatoires d’une facture liste les autres mentions à faire figurer.
Votre patrimoine personnel est-il protégé ?
Depuis la réforme entrée en vigueur le 15 mai 2022, l’entrepreneur individuel, micro-entrepreneur compris, bénéficie d’un statut unique : son patrimoine est scindé entre biens personnels et biens professionnels. En principe, vos créanciers professionnels ne peuvent donc saisir que le patrimoine professionnel. Le corollaire : vous devez faire figurer la mention « Entrepreneur individuel » ou « EI » avant ou après votre nom sur vos devis, factures et documents commerciaux, comme le rappelle l’Urssaf.
Bpifrance Création signale toutefois deux exceptions à connaître : vous pouvez renoncer à cette séparation, par exemple pour garantir un prêt professionnel, et l’administration fiscale comme les organismes de Sécurité sociale peuvent, dans certaines situations, saisir l’ensemble de votre patrimoine.
En EURL comme en SASU, la responsabilité de l’associé unique est limitée au montant de ses apports, sauf faute de gestion, précise Bpifrance Création. Si vous signez une caution personnelle pour un prêt ou un bail, vous engagez en revanche vos biens personnels : lisez bien ce que l’on vous fait signer.
Protection sociale : indépendant ou assimilé salarié
Le micro-entrepreneur, l’entrepreneur individuel au réel et le gérant associé unique d’EURL relèvent du régime des travailleurs indépendants. Le président de SASU, lui, est assimilé salarié. Dans tous les cas, un point surprend souvent : l’Urssaf rappelle que l’auto-entrepreneur ne cotise pas à France Travail et ne peut donc pas toucher d’allocations chômage s’il arrête son activité.
La couverture du micro-entrepreneur comprend la santé (maladie, maternité, indemnités journalières), la retraite de base et complémentaire, l’invalidité-décès et les allocations familiales. Mais les prestations dépendent du chiffre d’affaires déclaré : avec un petit chiffre d’affaires, les droits restent modestes. C’est un argument pour regarder de près votre revenu prévisionnel avant de choisir.
L’Acre : des cotisations réduites la première année
Si vous êtes demandeur d’emploi, bénéficiaire du RSA, âgé de 18 à 25 ans, ou dans l’un des autres cas listés par l’Urssaf, vous pouvez demander l’Acre. La demande doit parvenir à l’Urssaf au plus tard 60 jours après le début d’activité. Attention, les taux réduits changent selon la date de démarrage :
| Activité | Début d’activité jusqu’au 30/06/2026 | Début d’activité à partir du 01/07/2026 | Taux plein |
|---|---|---|---|
| Vente de marchandises | 6,2 % | 9,3 % | 12,3 % |
| Prestations commerciales et artisanales | 10,6 % | 15,9 % | 21,2 % |
| Autres prestations de services (BNC) | 12,8 % | 19,2 % | 25,6 % |
Le taux réduit s’applique jusqu’à la fin du troisième trimestre civil qui suit le début d’activité. Et l’Urssaf précise un piège : l’Acre est considérée comme utilisée même si vous n’encaissez rien pendant cette période.
Quand une société devient plus intéressante
La société n’est pas réservée aux « grosses » entreprises. Elle se justifie dans plusieurs situations concrètes :
- Vos frais sont importants. Un artisan qui achète beaucoup de matériel, ou une agence qui sous-traite une partie de ses missions, cotiserait en micro-entreprise sur des sommes qu’il ne garde pas.
- Votre chiffre d’affaires approche des plafonds de 83 600 € ou 203 100 €.
- Vous voulez vous associer, accueillir un investisseur ou céder un jour l’activité. Une société peut accueillir de nouveaux associés, et elle se transmet par cession de parts (EURL) ou d’actions (SASU), en plus de la cession du fonds ou de la clientèle.
- Vous voulez laisser des bénéfices dans l’entreprise. À l’impôt sur les sociétés, le bénéfice est imposé à 15 % jusqu’à 42 500 €, puis à 25 %, selon la fiche Service Public sur l’impôt sur les sociétés, sous conditions (notamment un chiffre d’affaires d’au plus 10 millions d’euros et un capital entièrement libéré, détenu pour au moins 75 % par des personnes physiques).
Côté fiscalité par défaut, Bpifrance Création rappelle que l’EURL relève de l’impôt sur le revenu, avec une option possible pour l’impôt sur les sociétés, tandis que la SASU est soumise à l’impôt sur les sociétés, avec une option temporaire pour l’impôt sur le revenu. En contrepartie, il faut rédiger des statuts, tenir une comptabilité complète et déposer des comptes. Beaucoup de dirigeants confient cette partie à un expert-comptable : intégrez ce coût dans votre comparaison. Côté durée de vie, l’Insee observe que 71 % des sociétés créées au premier semestre 2018 étaient encore actives cinq ans plus tard, contre 63 % des entreprises individuelles classiques : voici ce que montrent ses chiffres.
Quel statut choisir : quatre questions pour trancher
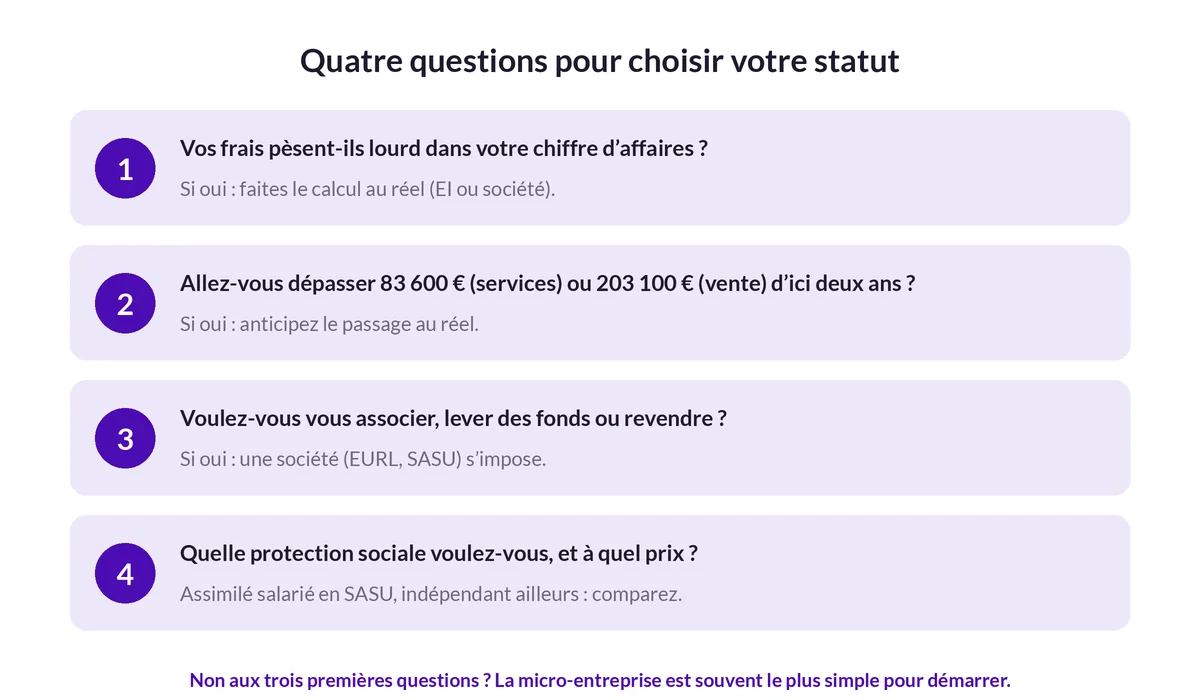
- Mes frais représentent-ils une grosse part de mon chiffre d’affaires ? Si oui, le réel (entreprise individuelle ou société) mérite un calcul.
- Vais-je dépasser 83 600 € (services) ou 203 100 € (vente) dans les deux ans ? Si oui, anticipez plutôt que de basculer dans l’urgence.
- Vais-je m’associer, lever des fonds ou revendre ? Si oui, la société s’impose.
- Quelle protection sociale je veux, et à quel prix ? Assimilé salarié en SASU, indépendant ailleurs : comparez les montants réels avec le simulateur de l’Urssaf.
Si vous répondez non aux trois premières questions, la micro-entreprise est souvent le meilleur moyen de tester votre activité sans lourdeur. Rien ne vous empêche d’évoluer ensuite vers une société quand le projet a fait ses preuves.
Les pièges à éviter au moment de vous lancer
- Payer pour une démarche gratuite. La création d’une micro-entreprise se fait gratuitement sur le guichet unique. L’Urssaf met en garde contre les sites privés qui facturent cette démarche, et contre les courriers proposant des inscriptions à des annuaires ou registres qui ne sont ni officiels ni obligatoires.
- Oublier la CFE. La cotisation foncière des entreprises n’est pas due l’année de création, mais elle l’est ensuite, même si vous travaillez de chez vous, sauf si votre chiffre d’affaires de l’avant-dernière année ne dépasse pas 5 000 €.
- Ne pas déclarer quand le chiffre d’affaires est nul. La déclaration mensuelle ou trimestrielle reste obligatoire, avec un montant de 0 €.
- Mélanger comptes perso et pro. Un compte bancaire dédié à l’activité devient obligatoire si vous dépassez 10 000 € de chiffre d’affaires annuel deux années civiles consécutives. Il est conseillé dès le départ.
- Oublier la médiation de la consommation si vous travaillez avec des particuliers : l’adhésion à un dispositif de médiation est obligatoire.
Pour aller du choix du statut à une activité déclarée avec une offre claire, la formation Lancer son activité propose son introduction et un premier module de diagnostic en accès libre.
Questions fréquentes
Peut-on être salarié et micro-entrepreneur en même temps ?
Oui. L’Urssaf indique que la micro-entreprise peut être exercée à titre complémentaire, en parallèle d’un emploi salarié, avec l’accord de l’employeur si votre contrat contient une clause d’exclusivité. Elle est aussi ouverte aux étudiants et aux retraités. Les autres règles du cumul, comme l’obligation de loyauté, sont détaillées dans créer une micro-entreprise en étant salarié.
Combien coûte la création d’une micro-entreprise ?
L’immatriculation est gratuite sur le guichet unique, sauf pour les agents commerciaux, dont l’inscription au registre spécial coûte environ 25 € selon l’Urssaf. Méfiez-vous des sites privés qui facturent cette démarche.
Que se passe-t-il si je dépasse le plafond une seule année ?
Rien d’immédiat : vous restez au régime de la micro-entreprise. Vous n’en sortez que si vous dépassez le seuil deux années civiles consécutives, et le changement s’applique au 1er janvier suivant.
Micro-entreprise et TVA, c’est la même chose ?
Non. La franchise en base de TVA a ses propres seuils en 2026 : 37 500 € pour les services et 85 000 € pour la vente, avec des seuils de tolérance de 41 250 € et 93 500 €. Vous pouvez donc rester micro-entrepreneur tout en devant facturer la TVA.
Peut-on passer de la micro-entreprise à une société plus tard ?
Oui, c’est même un parcours fréquent. Bpifrance Création cite l’apport de l’entreprise individuelle en société parmi les façons de la transmettre. Faites-vous accompagner par un expert-comptable au moment du passage, car il touche à la fiscalité et aux contrats en cours.